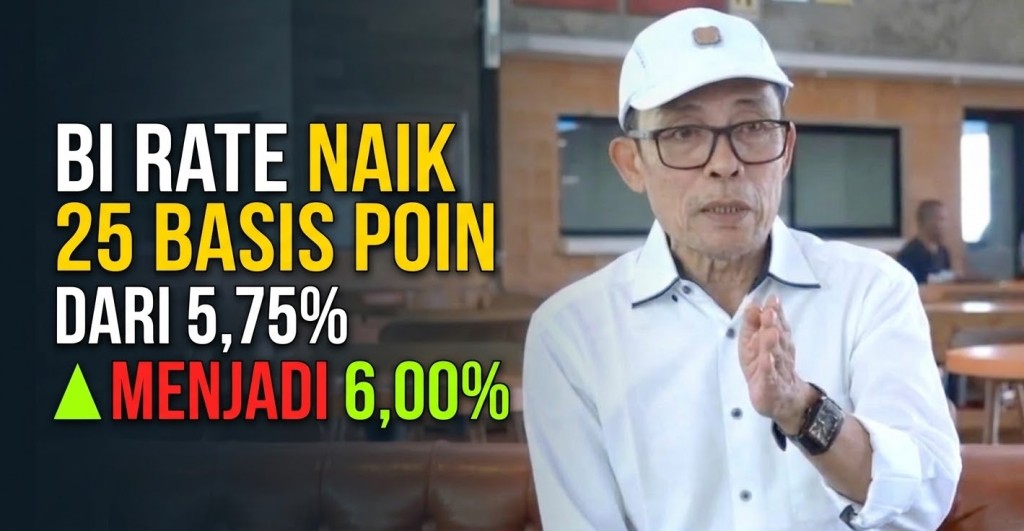
Oleh : Erson Agustinus (Pengamat Ekonomi Makro)
Bank Indonesia (BI) memutuskan menaikkan suku bunga acuan (BI-Rate) sebesar 25 basis poin (bps) dari 5,75% menjadi 6,00% dalam Rapat Dewan Gubernur (RDG) pada 17-18 November 2026. Kenaikan ini didorong oleh kombinasi tekanan eksternal dan langkah pencegahan inflasi domestik.
Pelemahan Nilai Tukar Rupiah, nilai tukar Rupiah tercatat melemah 0,66% dibandingkan akhir Oktober 2026 hingga menyentuh kisaran Rp18.245 per dolar AS pada 17 November 2026. Kenaikan suku bunga dilakukan untuk memperkuat stabilisasi Rupiah dan menjaga agar imbal hasil aset Rupiah tetap menarik bagi investor asing.
Ketidakpastian Global dan Arah Kebijakan The Fed, pasar keuangan global masih diliputi ketidakpastian tinggi, termasuk adanya ekspektasi kemungkinan kenaikan suku bunga bank sentral Amerika Serikat (The Federal Reserve / The Fed) pada Desember 2026.
Aliran Modal Keluar di Pasar Saham, berlanjutnya sentimen negatif investor asing di pasar saham domestik turut menekan nilai tukar sehingga memerlukan respons pengetatan moneter untuk meredam arus modal keluar.
Langkah Preemtif Menjaga Inflasi (Terutama Harga Pangan), meskipun inflasi Indeks Harga Konsumen (IHK) Oktober 2026 masih terkendali di level 3,23% (yoy), inflasi komponen bergejolak (volatile food) mengalami kenaikan menjadi 5,81% (yoy) akibat penurunan produksi komoditas pangan karena gangguan cuaca. Kenaikan BI-Rate menjadi langkah antisipatif agar inflasi 2026 dan 2027 tetap terjaga dalam sasaran 2,5\% \pm 1\%.
Sejalan dengan kenaikan BI-Rate tersebut, BI juga turut menaikkan suku bunga Deposit Facility sebesar 25 bps menjadi 5,25% dan suku bunga Lending Facility menjadi 6,75%.
Secara komprehensif, dampak utama kenaikan BI-Rate ke level 6,00%
1.Sektor Perbankan & Likuiditas (DPK dan Suku Bunga Kredit). Kenaikan suku bunga acuan mendorong bank-bank untuk menyesuaikan bunga simpanan (deposito) agar tetap kompetitif dan menahan pergeseran dana masyarakat ke instrumen lain, yang secara otomatis mengerek Cost of Fund (CoF) perbankan.
Kenaikan Suku Bunga Kredit Komersial, dengan Cost of Fund (CoF) yang lebih mahal, suku bunga kredit modal kerja, kredit investasi, dan KPR non-subsidi (komersial/skema floating) berpotensi mengalami penyesuaian naik secara bertahap.
Bantalan Likuiditas
Makroprudensial, Untuk meredam dampak pengetatan moneter agar intermediasi tidak macet, BI tetap mempertahankan kebijakan makroprudensial longgar, termasuk memperkuat insentif Kebijakan Likuiditas Makroprudensial (KLM) Pendalaman Pasar Uang hingga 2% dari DPK.
2.Sektor Properti & Pembiayaan Perumahan (KPR). KPR Subsidi (FLPP) Relatif Terlindungi, suku bunga KPR FLPP untuk Masyarakat Berpenghasilan Rendah (MBR) bersifat tetap (fixed 5%) karena disubsidi penuh oleh skema anggaran pemerintah, sehingga cicilan konsumen tidak terdampak langsung oleh kenaikan BI-Rate. Namun, pengembang perlu mencermati kesiapan likuiditas bank penyalur di akhir tahun dan kenaikan biaya material impor akibat kurs.
KPR Komersial & Kredit Konstruksi, segmen perumahan komersial dan pembiayaan konstruksi pengembang menghadapi tekanan biaya bunga lebih tinggi. Konsumen segmen menengah yang menggunakan KPR masa floating akan merasakan kenaikan beban cicilan, yang berpotensi menahan keputusan pembelian rumah komersial dalam jangka pendek.
3.Stabilitas Nilai Tukar Rupiah & Inflasi. Menjaga Daya Tarik Aset Rupiah, melebarnya selisih imbal hasil (yield spread) diharapkan meredam capital outflow dari pasar keuangan domestik dan menstabilkan Rupiah, melengkapi insentif transaksi hedging (lindung nilai) dan Local Currency Transaction (LCT).
Redam Imported Inflation, rupiah yang lebih terjaga mencegah lonjakan harga barang impor (bahan baku industri, komponen konstruksi, dan pangan impor), sehingga inflasi pada Indek Harga Konsumen (IHK) per Oktober 2026 berada di level 3,23% (yoy)- tetap terkendali dalam sasaran 2,5\% \pm 1%.
4.Sektor Riil, Konsumsi Rumah Tangga & Investasi.
Perlambatan Konsumsi & Ekspansi Swasta, suku bunga tinggi cenderung mengerem konsumsi rumah tangga yang bergantung pada pembiayaan kredit (otomotif, barang tahan lama) dan membuat korporasi bersikap wait and see dalam melakukan ekspansi.
Pasar Saham & Obligasi, dalam jangka pendek, skenario suku bunga tinggi yang bertahan lebih lama (higher for longer) memicu rotasi portofolio dari pasar saham ke instrumen pendapatan tetap atau pasar uang yang menawarkan imbal hasil lebih aman dan menarik.