Oleh: Erson Agustinus (Pengamat Perbankan dan Praktisi Residensial)
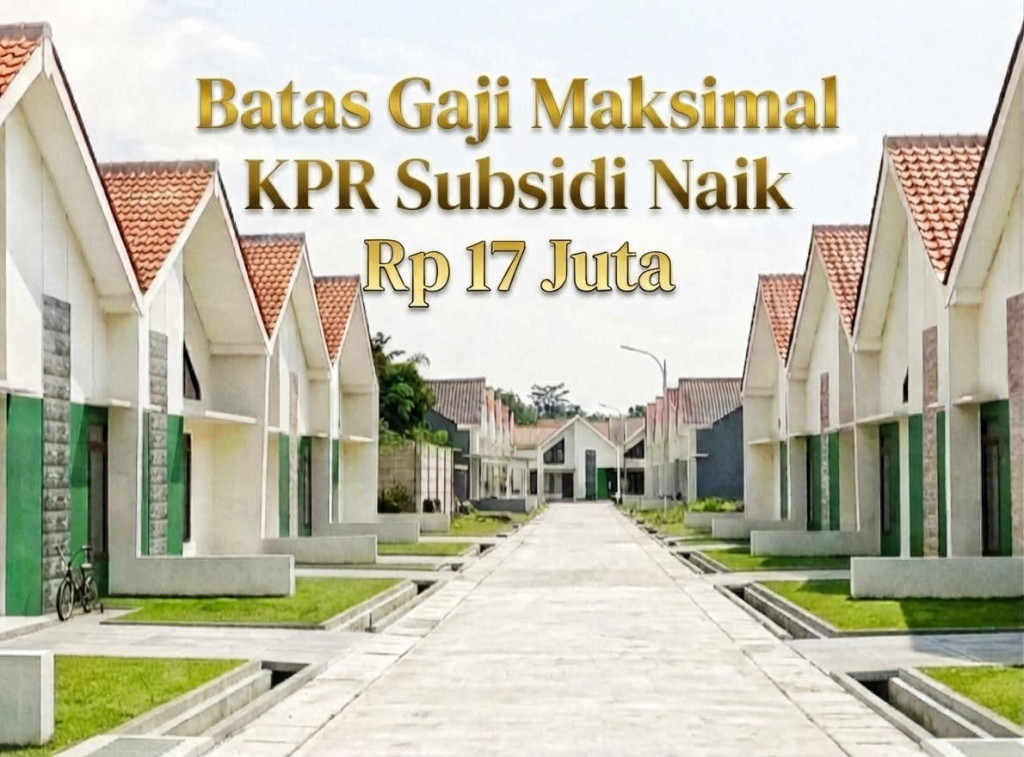
Dalam waktu dekat ini, pemerintah berencana akan mengubah batas gaji maksimal pekerja untuk KPR Subsidi dari Rp8 juta – Rp10 juta menjadi Rp17 juta untuk pembelian rumah hingga harga Rp500 juta.
Langkah pemerintah ini dinilai dapat meningkatkan kepemilikan rumah masyarakat, memperluas akses pembiayaan serta kembali menggairahkan dinamika pasar properti residensial yang sedang lesu akhir-akhir ini.
Banyak pengamat properti residensial menilai bahwa tujuan utama pemerintah menaikkan batas gaji penerima KPR subsidi hingga Rp17 juta per bulan adalah untuk memperluas akses hunian bagi pekerja berpenghasilan tetap serta mendongkrak kembali sektor properti yang sedang mengalami perlambatan.
Rincian dan Pertimbangan Kebijakan
• Perluasan Sasaran; Menjangkau pekerja bergaji menengah yang sebelumnya belum terakomodasi.
• Stimulus Pasar; Mendorong daya beli dan transaksi rumah dengan harga maksimal Rp500 juta.
• Kemudahan Pembiayaan; Memberikan fasilitas suku bunga tetap yang lebih ringan di angka 6 persen.
Efek Kenaikan Batas Gaji KPR Subsidi Rp17 Juta
Kebijakan pemerintah memperluas akses KPR subsidi bunga 6% bagi pekerja berpenghasilan tetap hingga Rp17 juta per bulan (dengan harga rumah mencapai Rp500 juta) menciptakan rantai ekonomi yang luas di sektor properti dan industri pendukungnya.
Peningkatan Permintaan Sektor Properti Residensial
• Lonjakan Penjualan Rumah; Membuka pasar baru bagi kelompok kelas menengah bawah yang sebelumnya terjebak di antara tidak layak subsidi lama dan belum sanggup KPR komersial.
• Pengurangan Hunian Kosong; Mengatasi stok rumah siap huni (backlog/overstock) yang kurang terserap pada batas gaji sebelumnya.
• Aktivasi Pengembang: Mendorong 0.6.2 pengembang kecil dan menengah untuk kembali agresif membangun proyek perumahan baru.
Rantai Pasok Industri Pendukung
• Toko Bangunan & Material; Meningkatkan permintaan semen, besi, keramik, dan cat akibat masifnya pembangunan fisik rumah baru.
• Penciptaan Lapangan Kerja; Menyerap jutaan tenaga kerja di sektor konstruksi, tukang bangunan, hingga arsitek lokal.
• Sektor Sekunder; Menggerakkan industri rumah tangga seperti furniture, elektronik, dan interior setelah rumah selesai dihuni.
Dampak Makroekonomi & Fiskal
• Perputaran Kredit Perbankan; Meningkatkan eksposur kredit pemilikan rumah yang sehat dengan dukungan suku bunga tetap 6%.
• Penerimaan Pajak Daerah; Mengatrol pendapatan daerah dari Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) serta Pajak Bumi dan Bangunan (PBB).
• Risiko Ketepatan Sasaran; Perlu pengawasan ketat agar fasilitas subsidi tidak dinikmati oleh kalangan yang sebenarnya mampu membeli secara komersial.