Oleh: Erson Agustinus (Pengamat Perbankan)
Saat ini terjadi fenomena kredit “nganggur” alias undisbursed loan (UL) masih berlanjut. UL adalah fasilitas pinjaman yang telah disetujui bank namun belum ditarik oleh debitur, dan jumlahnya terus meningkat hingga semester II-2026.
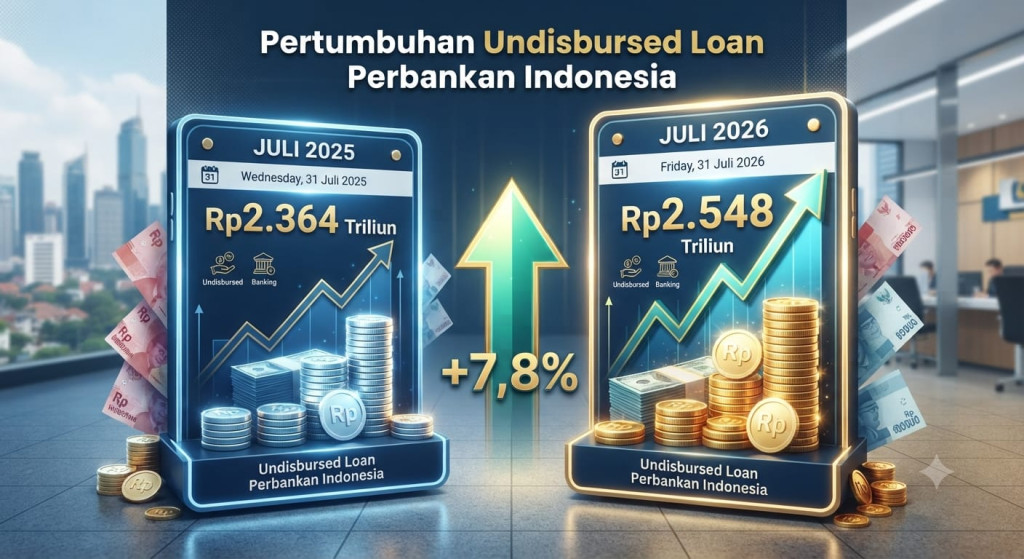
Otoritas Jasa Keuangan (OJK) memaparkan, pada Juli 2026, UL perbankan tercatat sebesar Rp2.548 triliun atau meningkat 7,8% dibandingkan Juli 2025 sebesar Rp2.364 triliun.
Sektor industri pengolahan dan sektor perdagangan merupakan dua sektor dengan porsi kredit produktif terbesar, oleh karena itu, nominal UL yang lebih tinggi dibandingkan sektor ekonomi lainnya sejalan dengan besarnya kebutuhan fasilitas kredit yang telah disediakan perbankan untuk mendukung aktivitas usaha kedua sektor tersebut.
Apa Itu Undisbursed Loan?
Andis Burn atau lebih tepatnya Undisbursed Loan (UL) adalah kredit menganggur, yaitu fasilitas pinjaman yang telah disetujui oleh bank atau lembaga keuangan dan sudah siap ditarik oleh debitur, namun belum digunakan atau belum dicairkan seluruhnya.
Istilah “Andis Burn” merupakan salah kaprah pelafalan dari kata bahasa Inggris Undisbursed (tidak/belum dicairkan). Ketika pihak bank menyebut undisbursed loan, telinga masyarakat lokal sering kali mendengarnya sebagai “andisburn“.
Poin Penting Undisbursed Loan/Kredit Menganggur
Penyebab; biasanya terjadi pada jenis kredit investasi atau kredit modal kerja plafon (rekening koran) di mana debitur mengambil dana secara bertahap sesuai kebutuhan proyek, bukan sekaligus.
Biaya Penalti (Commitment Fee) Walaupun dana belum dipakai, bank sering kali tetap mengenakan biaya yang disebut commitment fee (biaya komitmen). Biaya ini dihitung dari persentase tertentu dari dana yang belum ditarik tersebut karena bank sudah “menyediakan” dana dan tidak bisa meminjamkannya ke pihak lain.
Mengapa Sering Terjadi Undisbursed Loan
- Siklus bisnis; debitur masih menyesuaikan waktu penarikan dengan kebutuhan operasional.
- Proyek belum jalan; realisasi tertunda karena penyelesaian proyek atau izin usaha belum tuntas.
- Arus kas aman: perusahaan masih memiliki kas internal yang cukup untuk kebutuhan saat ini.
- Suku bunga tinggi: pelaku usaha berhati-hati menarik pinjaman karena biaya bunga yang mahal.
Undisbursed Loan Bagi Bank dan Debitur
Bagi bank undisbursed loan (UL) yang terlalu besar dapat menurunkan Net Interest Margin (NIM) karena bank harus mencadangkan likuiditas (dana menganggur yang tidak menghasilkan pendapatan bunga optimal), namun tetap terikat pada risiko komitmen.
Bagi Debitur jika tidak cermat menghitung perputaran uang, beban commitment fee atas dana yang tidak terpakai tetap dapat menggerus profitabilitas perusahaan.
Efek Undisbursed Loan terhadap Pertumbuhan Ekonomi
Undisbursed loan (kredit nganggur atau plafon pinjaman yang belum ditarik debitur) yang mencapai Rp2.548 triliun pada Juli 2026 memberikan dampak ganda yang mencerminkan potensi sekaligus perlambatan di sektor riil.
Dampak Positif (Potensi Pertumbuhan Ekonomi)
Ruang Likuiditas Luas; bank memiliki kapasitas pendanaan besar untuk membiayai ekspansi bisnis saat optimisme pasar meningkat.
Bahan Bakar Sektor Riil; jika proyek berjalan, pencairan kredit ini akan langsung mendongkrak investasi dan produksi.
Kesiapan Modal Usaha; debitur (seperti industri pengolahan dan perdagangan) sudah mengamankan plafon untuk kebutuhan modal kerja masa depan.
Dampak Negatif (Indikator Hambatan)
Penyerapan Lambat; dana di perbankan belum efektif menggerakkan roda perekonomian karena tertahan di sisi debitur.
Kehati-hatian Berlebihan; tingginya angka ini menunjukkan pelaku usaha masih menunda ekspansi akibat ketidakpastian atau siklus bisnis yang berjalan moderat.
Inefisiensi Biaya (Cost of Fund); Bagi bank, komitmen penyediaan dana tanpa penarikan tetap membebani manajemen likuiditas dan biaya commitment fee yang tidak optimal.