Oleh : Erson Agustinus (Pengamat Perbankan)
Bank Indonesia (BI) memutuskan menaikkan suku bunga acuan (BI-Rate) sebesar 25 basis poin (bps) dari 5,75% menjadi 6,00% dalam Rapat Dewan Gubernur (RDG) pada 17-18 November 2026.
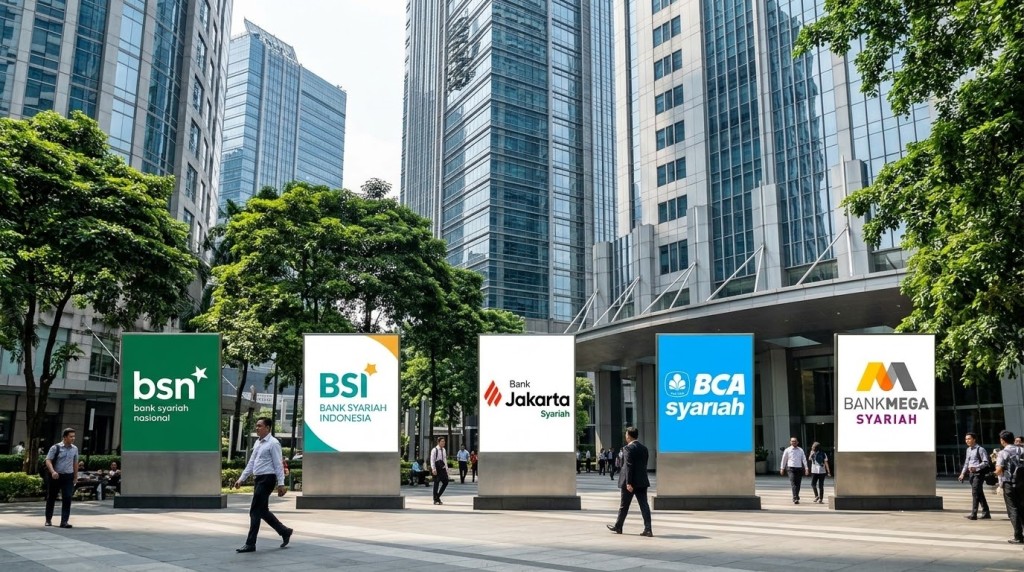
Kenaikan BI Rate ke level 6% merupakan momentum strategis bagi perbankan syariah untuk merebut pangsa pasar Kredit Pemilikan Rumah (KPR) dari bank konvensional. Saat biaya dana (cost of fund) meningkat dan bank konvensional bersiap menyesuaikan Suku Bunga Dasar Kredit (SBDK) serta bunga mengambang (floating rate) dalam jeda 3–6 bulan ke depan, keunggulan struktur akad KPR syariah menjadi sangat relevan bagi konsumen maupun pengembang (developer).
Mengapa Kenaikan BI Rate Jadi Momentum Emas Bank Syariah?
Beberapa alasan kuat bagi perbankan syariah untuk memperluas pangsa pasar KPR syariah diantaranya :
1.Kepastian Angsuran di Tengah Ancaman Floating Rate; pada KPR konvensional, berakhirnya masa promo fixed rate berisiko membuat cicilan melonjak drastis mengikuti pergerakan pasar. Sebaliknya, KPR syariah berbasis akad jual beli (Murabahah) atau kerja sama kepemilikan (Musyarakah Mutanaqisah / MMQ) menawarkan kepastian nominal angsuran tetap (flat) hingga lunas-atau skema berjenjang yang sudah disepakati di awal akad. Bagi konsumen, kepastian cash flow rumah tangga jauh lebih bernilai saat suku bunga acuan sedang tren naik.
2.Peluang Agresif Membidik Pasar Take Over; debitur KPR konvensional yang sedang berada pada masa bunga floating (yang berkisar di angka 11%–12% p.a.) akan mulai merasakan tekanan rasio utang (Debt Service Ratio). Bank syariah dapat memanfaatkan celah ini dengan gencar mempromosikan fasilitas Take Over KPR Syariah, menawarkan skema cicilan yang terukur sekaligus membantu nasabah menghindari fluktuasi bunga di sisa tenor mereka.
3.Daya Tarik bagi Pengembang (Developer) untuk Menjaga Closing Rate; kenaikan bunga kredit berpotensi menahan minat beli masyarakat terhadap hunian komersial. Kerja sama pemasaran (joint marketing) antara bank syariah dan pengembang menjadi solusi untuk menjaga tingkat persetujuan dan realisasi akad (closing rate), karena tenaga pemasar memiliki narasi penjualan yang kuat;
“Beli rumah sekarang dengan cicilan pasti, kebal kenaikan suku bunga.”
4.Ruang Margin & Likuiditas yang Kompetitif; perbankan syariah tidak menggunakan skema bunga langsung yang terikat otomatis pada BI Rate, melainkan berbasis bagi hasil (nisbah) pada Dana Pihak Ketiga (DPK) dan margin pada pembiayaan. Selama likuiditas DPK murah (seperti dana tabungan wadiah atau tabungan haji) terjaga baik, bank syariah memiliki ruang lebih fleksibel untuk mempertahankan margin KPR yang kompetitif tanpa harus langsung mengerek harga jual pembiayaan secara agresif.
Antisipasi Dan Tantangan Perbankan Syariah
Namun demikian kendati posisi situasi dan kondisi KPR syariah yang diuntungkan adanya kenaikan BI rate ini, tetap saja tantangan atau challenge masih harus diantisipasi secara seksama, dengan memperhatikan adanya persaingan strategi taktik dan cara masing-masing bank :
1.Meskipun secara konsep sangat diuntungkan; bank syariah tetap menghadapi persaingan ketat dan tekanan biaya dana
2.Perang Promo Bank Konvensional; karena ketatnya persaingan memperebutkan nasabah berkualitas (prime customers), banyak bank konvensional memilih menahan kenaikan bunga promo KPR baru dengan memangkas margin mereka sementara waktu.
3.Tekanan Cost of Fund, jika BI Rate bertahan tinggi dalam waktu lama; ekspektasi imbal hasil (equivalent rate) nasabah deposito syariah juga akan ikut naik. Bank syariah tetap harus cermat menghitung pricing margin agar tidak tergerus di jangka menengah.
Strategi Bagi Perbankan Syariah dan Pengembang
Perbankan Syariah fokus kampanye pada produk Take Over KPR dan KPR fixed berjenjang (misalnya margin tetap 5-10 tahun pertama) dengan proses persetujuan (SLA) yang cepat dan biaya provisi/administrasi ringan.
Bagi Pengembang Properti, arahkan calon pembeli segmen first-home buyer yang sensitif terhadap perubahan cicilan bulanan ke bank-bank syariah rekanan, terutama untuk unit komersial non-subsidi (karena KPR FLPP subsidi sendiri sudah diproteksi bunga tetap 5% dari pemerintah).