Oleh : Erson Agustinus (Pengamat Perbankan & Praktisi Residensial)
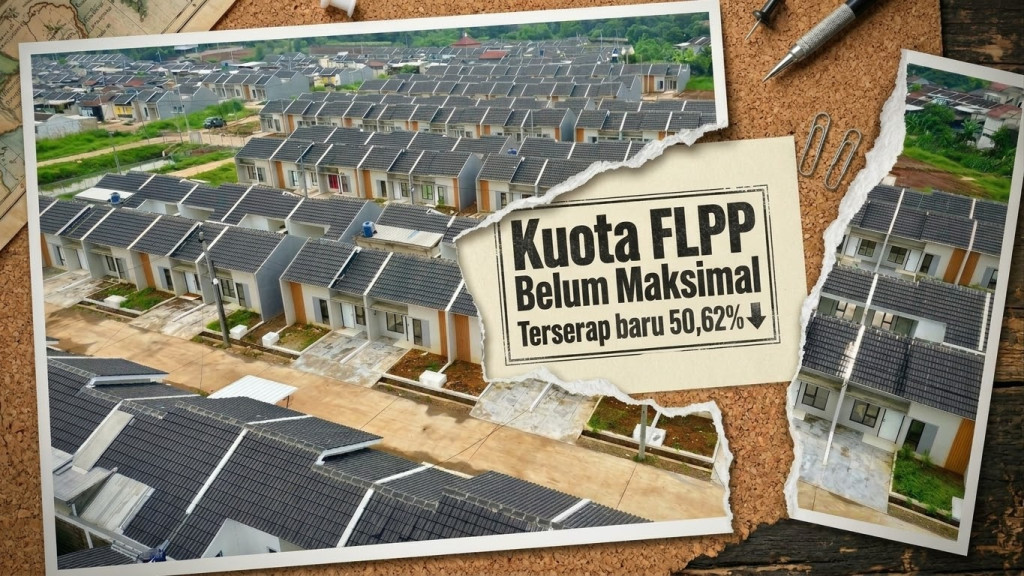
Press release penyerapan KPR FLPP baru mencapai 50,62 persen per 9/10/2026 dari kuota tahun 2026 sebesar 350.000 unit.
Realisasi penyaluran Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) baru mencapai 177.161 unit, masih tersisa kuota FLPP sebanyak 171.789 unit untuk sampai akhir Desember 2026 yang hanya tersisa waktu 2,5 bulan lagi saja.
Konsekuensi Kemungkinan Terjadi Jika Anggaran FLPP Tidak Terserap 100 Persen
Dalam mekanisme pengelolaan Anggaran Pendapatan dan Belanja Negara (APBN) serta program perumahan bersubsidi, apabila kuota Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) tidak habis terserap hingga akhir tahun anggaran, terdapat beberapa konsekuensi administratif, fiskal, maupun evaluasi kebijakan yang lazim terjadi :
1. Sisa Anggaran Masuk Kembali Ke Kas Negara (Silpa)
Dana FLPP bersumber dari APBN yang dikelola oleh Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera) dan disalurkan melalui bank penyalur. Jika hingga akhir tahun anggaran kuota tidak terserap sepenuhnya, maka sisa dana alokasi tersebut akan dicatat sebagai Sisa Lebih Pembiayaan Anggaran (Silpa) untuk tahun anggaran tersebut dan dikembalikan atau disesuaikan dalam pembukuan kas negara.
2. Evaluasi Penentuan Kuota Untuk Tahun Anggaran Berikutnya
Pemerintah (Kementerian Keuangan bersama Kementerian Perumahan/PUPR dan BP Tapera) menggunakan data penyerapan tahun berjalan sebagai tolok ukur (baseline) untuk merencanakan kuota tahun depan :
• Potensi Koreksi/Penyesuaian: Jika penyerapan rendah dan kuota tersisa sangat banyak, pemerintah cenderung lebih berhati-hati atau bahkan melakukan penyesuaian (bisa berupa penyesuaian target atau restrukturisasi skema) agar alokasi anggaran negara lebih efisien dan tepat sasaran pada tahun berikutnya.
• Refocusing Anggaran: Dana yang tidak terserap tidak otomatis hilang atau mangkrak selamanya, tetapi alokasinya untuk tahun-tahun ke depan akan dievaluasi ulang berdasarkan kemampuan serapan nyata di lapangan agar tidak terjadi idle fund (dana menganggur) yang terlalu besar.
3. Evaluasi Kinerja Penyaluran Bank Dan Ekosistem Perumahan
Sisa kuota yang menumpuk atau tidak habis juga menjadi bahan evaluasi bagi bank penyalur (konvensional maupun syariah) serta asosiasi pengembang perumahan (seperti REI, Apersi, dll.). Hal ini biasanya mengindikasikan adanya hambatan di lapangan, seperti :
• Hambatan likuiditas atau seleksi ketat dari perbankan terhadap profil risiko MBR (Masyarakat Berpenghasilan Rendah).
• Kendala pasokan rumah (backlog suplai) yang belum memenuhi standar layak huni atau belum tersertifikasi dengan baik.
• Daya beli masyarakat di daerah tertentu yang melambat sehingga realisasi akad kredit tertunda.
*Dampak Jika Terjadi Pengurangan Kuota FLPP*
1. Terhambatnya Target Penurunan Angka Backlog Perumahan
Backlog (kekurangan kepemilikan rumah) di Indonesia sudah sangat tinggi. Tidak terserapnya kuota FLPP mencerminkan adanya ketidakcocokan (mismatch) antara kebutuhan di lapangan dengan eksekusi program. Akibatnya :
• Target nasional untuk menyediakan hunian layak dan terjangkau bagi MBR semakin sulit tercapai.
• Masyarakat miskin atau pekerja informal/faktor buruh semakin kesulitan mengakses rumah layak huni karena terhalang aturan administratif atau ketatnya penyaringan profil risiko (seperti pengecekan SLIK OJK/BI Checking) di tengah mandeknya fleksibilitas penyaluran.
2. Menurunnya Geliat Ekonomi Turunan (Multiplier Effect)
Pembangunan perumahan subsidi memicu aktivitas di lebih dari 170-185 industri ikutan (seperti semen, besi, genteng, jasa angkutan, hingga tenaga kerja lokal). Jika penyerapan loyo :
• Pertumbuhan ekonomi di sektor konstruksi kerakyatan akan mengalami perlambatan.
• Potensi penciptaan lapangan kerja baru di sektor informal maupun formal terhenti.