
Oleh : Erson Agustinus (Pengamat Perbankan & Praktisi Residensial)
Merapah.com – Tercatat jumlah penduduk yang bekerja sekitar 148,2 juta orang di Indonesia. Sekitar 59,42% dari total pekerja tersebut bekerja di sektor informal.
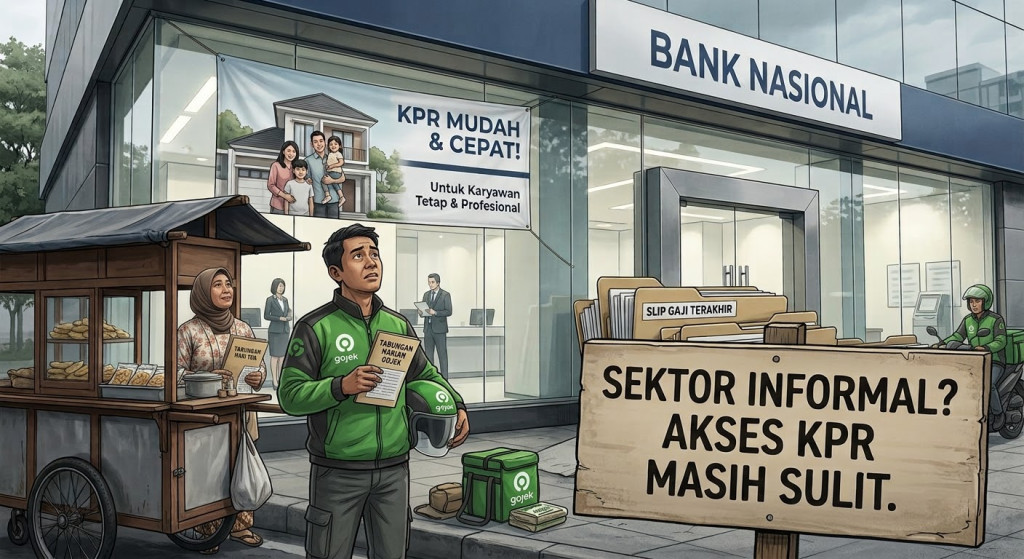
Jumlah Pekerja sektor informal sebesar 87,74 juta orang di Indonesia, lebih dari 70% di antaranya dikategorikan sebagai Masyarakat Berpenghasilan Rendah (MBR) atau rentan karena tidak mempunyai perlindungan kerja tetap serta tidak terakses finansial formal (unbankable).
Realitas Pekerja Sektor Informal Seharusnya Prioritas Penyaluran KPR Bersubsidi
Pernyataan bahwa pekerja sektor informal merupakan sasaran yang sangat tepat untuk program KPR Bersubsidi FLPP (Fasilitas Likuiditas Pembiayaan Perumahan) sangat berdasar secara sosiologis dan ekonomis. Mengingat sebagian besar Masyarakat Berpenghasilan Rendah (MBR) di Indonesia menggantungkan hidupnya pada sektor informal (seperti pedagang, pengemudi ojek online, pekerja seni, buruh harian lepas, hingga pelaku UMKM), kelompok inilah yang paling membutuhkan intervensi kepemilikan rumah bersubsidi dari pemerintah.
Namun, di balik ketepatan sasaran tersebut, terdapat paradoks klasik di sektor perbankan dan pembiayaan perumahan.
Mengapa Sektor Informal adalah Sasaran Utama?
•Volume Populasi pekerja sektor informal Terbesar; Mayoritas angkatan kerja di Indonesia berada di sektor informal yang tidak memiliki slip gaji tetap setiap bulan.
•Kebutuhan Mendesak (Backlog Perumahan); Sebagian besar pekerja informal tinggal di hunian sewa atau menumpang karena sulit mengakses pembiayaan konvensional akibat ketiadaan dokumen formal perbankan.
•Tepat Sasaran; Skema KPR Subsidi FLPP dengan bunga rendah (tetap 5%) dan tenor panjang sangat meringankan cash flow harian pekerja informal yang fluktuatif.
Kendala Utama di Lapangan (Gap antara Kebutuhan dan Regulasi)
Meskipun mereka adalah sasaran ideal, penyaluran KPR FLPP ke sektor informal sering kali menghadapi hambatan struktural:
1. Aspek Bankability dan Dokumentasi Keuangan: Bank penyalur KPR (terutama bank pelat merah) diwajibkan mematuhi prinsip kehati-hatian (prudent banking). Pekerja informal umumnya tidak memiliki slip gaji formal, SPT PPh, atau mutasi rekening koran yang stabil selama 3–6 bulan berturut-turut.
2. Sistem Penilaian Kredit (Credit Scoring): Sistem penilaian risiko perbankan tradisional kesulitan mengukur real income (pendapatan riil) pekerja informal. Sering kali, pendapatan harian mereka cukup besar, namun secara administratif tercatat minim atau tidak terdeteksi sistem.
3. Fluktuasi Pendapatan: Sektor informal rentan terhadap guncangan ekonomi eksternal, yang membuat bank kerap mengategorikannya ke dalam profil risiko (risk profile) yang lebih tinggi dibanding pegawai negeri atau karyawan tetap swasta.
Namun hingga pertengahan tahun 2026 (per Mei 2026), realisasi penyerapan KPR FLPP untuk segmen pekerja informal mencapai 18,4% dari total penyaluran, walaupun memang sudah diatas target penyaluran pemerintah disektor ini yaitu 15%.
Pekerja sektor informal adalah benteng utama perekonomian rakyat, namun ironis justru sering kali menjadi kelompok yang paling sulit mengakses pembiayaan perumahan formal (bankable).
Harapan kedepan hendaklah pemerintah membuat regulasi yang berfihak bagi para pekerja sektor informal untuk bisa mengakses KPR subsidi, serta meningkatkan lagi prosentase target di sektor ini lebih dari 15%, pun terhadap bank agar lebih fleksible dan tidak kaku terhadap aturan dan syarat-syarat (bankable).