
Oleh : Erson Agustinus (Pengamat Perbankan)
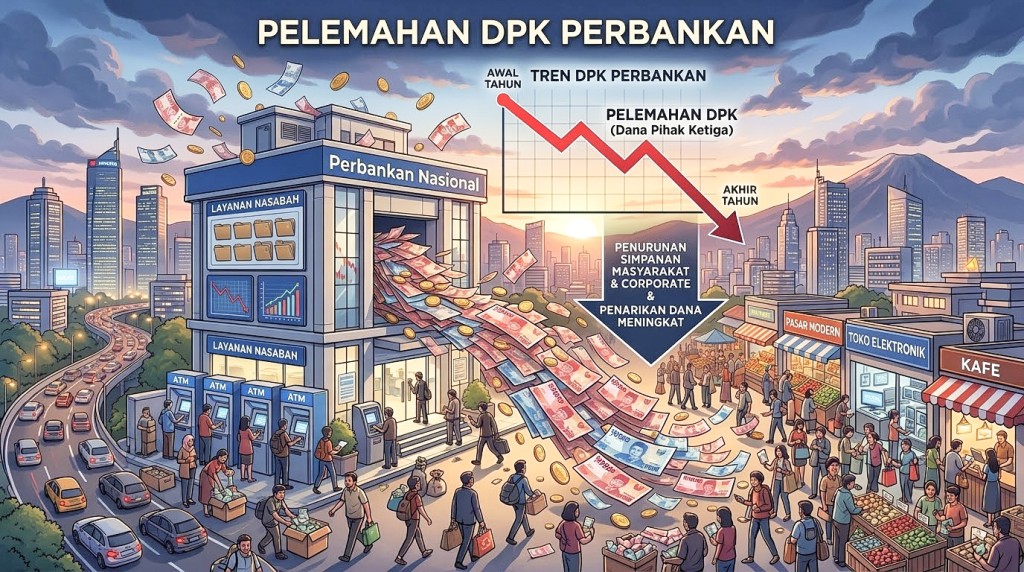
Perlambatan pertumbuhan Dana Pihak Ketiga (DPK) yang berbanding terbalik dengan tingginya ekspansi penyaluran kredit perbankan menjadi akar utama dari menyempitnya likuiditas di industri keuangan. Ketika pertumbuhan kredit melaju lebih cepat daripada kemampuan bank menghimpun dana masyarakat, rasio likuiditas seperti Loan to Deposit Ratio (LDR) akan meningkat dan memperketat ruang gerak pendanaan bank.
Faktor utama yang menyebabkan lambatnya pertumbuhan DPK sehingga berujung pada pengetatan likuiditas:
1. Peningkatan Penggunaan Dana Internal Korporasi
Di tingkat korporasi dan dunia usaha, pemulihan atau ekspansi bisnis kerap kali dibiayai menggunakan cadangan kas internal atau laba ditahan ketimbang harus menarik utang baru atau menempatkan dana berlebih di perbankan. Akibatnya, pengendapan dana korporasi di simpanan giro atau deposito perbankan tidak bertumbuh secepat kebutuhan ekspansi sektor riil.
2. Penurunan Daya Beli dan Peningkatan Konsumsi Masyarakat
Dari sisi deposan ritel, tekanan inflasi serta kenaikan biaya hidup secara langsung memengaruhi kemampuan menabung masyarakat. Porsi pendapatan yang biasanya dialokasikan untuk mempertebal tabungan atau deposito perbankan tergerus oleh pengeluaran konsumsi sehari-hari, sehingga pertumbuhan DPK dari segmen rumah tangga mengalami perlambatan.
3. Pergeseran Alokasi Aset dan Instrumen Keuangan Alternatif
Sebagian pemilik dana besar (termasuk korporasi dan investor institusi) kerap memindahkan atau mendiversifikasikan likuiditas mereka ke instrumen investasi lain yang menawarkan imbal hasil (yield) menarik atau dipandang lebih strategis di luar produk DPK konvensional (seperti tabungan dan deposito biasa).
4. Ekspansi Kredit yang Agresif Tidak Diimbangi Kecepatan Funding
Di sisi lain, permintaan kredit dari sektor riil menunjukkan tren yang tetap kuat atau bahkan melaju kencang. Ketika penyaluran kredit tumbuh di kisaran dua digit sementara laju penghimpunan DPK tertinggal jauh di bawahnya, otomatis kolam likuiditas yang tersedia di dalam sistem perbankan terkuras dengan cepat (mismatch antara funding dan lending).
Langkah Antisipasi Secara Makro
1. Otoritas Jasa Keuangan (OJK)
Dari sisi pengawasan mikroprudensial dan stabilitas industri perbankan, OJK mengambil langkah-langkah preventif untuk meredam risiko perebutan dana yang dapat menggerus margin perbankan:
• Pengendalian Suku Bunga Khusus (Special Rate):
OJK secara intensif meminta perbankan, terutama bank-bank dengan penetrasi pendanaan besar, agar lebih tertib dan terukur dalam menawarkan special rate kepada deposan besar. Hal ini dilakukan untuk menghindari praktik “perebutan likuiditas tidak sehat” yang justru mendongkrak Cost of Fund (Biaya Dana) secara ekstrem dan menekan marjin bunga bersih (Net Interest Margin / NIM) bank.
• Intensifikasi Mitigasi Risiko Likuiditas (AL/NCD & AL/DPK):
OJK memperketat pengawasan terhadap indikator kesehatan likuiditas bank (seperti Aset Likuid terhadap Non-Core Deposit dan Aset Likuid terhadap DPK) agar bank tetap memiliki buffer yang aman dalam skenario tekanan penarikan dana maupun lambatnya pertumbuhan simpanan masyarakat.
• Mendorong Diversifikasi Instrumen Pendanaan:
OJK mendorong perbankan untuk tidak hanya mengandalkan DPK konvensional (tabungan/deposito ritel), tetapi juga mengoptimalkan alternatif pendanaan yang stabil, seperti penerbitan surat berharga (obligasi korporasi/NCD) yang sehat serta memperkuat penetrasi layanan digital (digital banking) untuk menjaring dana murah (CASA) secara berkelanjutan.
2. Bank Indonesia (BI)
Bank Indonesia berfokus pada pelonggaran likuiditas makroprudensial dan optimalisasi instrumen moneter guna memastikan perbankan memiliki bantalan dana yang cukup tanpa memicu perang suku bunga yang tidak sehat:
•. Penurunan Giro Wajib Minimum (GWM) Rupiah:
BI memangkas GWM rupiah rata-rata sebesar 2 poin persentase secara bertahap (untuk bank konvensional dari 9% menjadi 7%, dan bank syariah dari 7,5% menjadi 5,5%). Kebijakan ini diestimasi mampu menyuntikkan tambahan likuiditas ke sistem perbankan secara signifikan (sekitar Rp190 triliun), sehingga bank memiliki ruang lebih besar untuk menggerakkan likuiditasnya.
• Optimalisasi Kebijakan Insentif Likuiditas Makroprudensial (KLM):
BI terus mengoptimalkan penyaluran insentif KLM kepada bank-bank yang menyalurkan kredit ke sektor-sektor prioritas. Langkah ini berfungsi untuk mendistribusikan likuiditas secara merata ke kelompok perbankan yang membutuhkan, sekaligus menjaga fungsi intermediasi.
• Pelonggaran Rasio Likuiditas & Makroprudensial Pendukung:
Mempertahankan instrumen pendukung seperti mempertahankan kisaran Rasio Intermediasi Makroprudensial (RIM) di level yang seimbang serta memperpanjang kebijakan relaksasi LTV/FTV (Loan/Financing to Value) hingga 100% untuk sektor properti guna menjaga gairah pembiayaan di tengah ketatnya likuiditas DPK.
Melalui sinergi bauran kebijakan moneter yang akomodatif oleh BI dan pengawasan ketat terhadap kompetisi pendanaan oleh OJK, diharapkan stabilitas sistem keuangan tetap terjaga, risiko likuiditas tertangani dengan baik, dan fungsi intermediasi perbankan kepada perekonomian nasional tidak terhambat.