Oleh: Erson Agustinus (Pengamat Perbankan dan Praktisi Residensial)
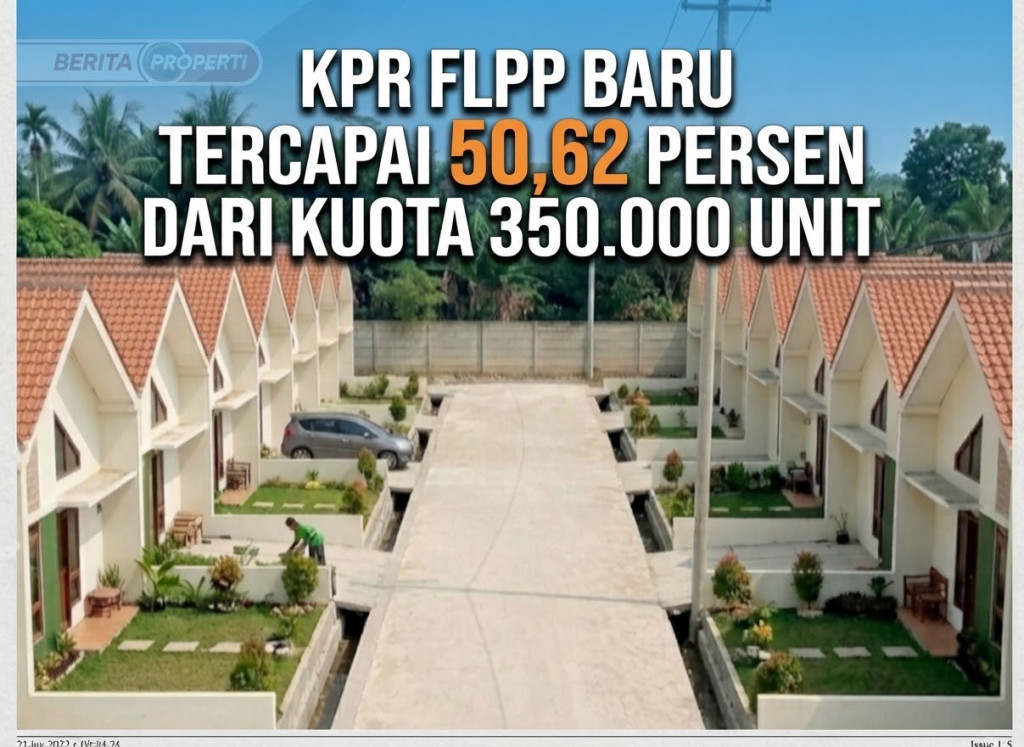
Realisasi penyaluran Kredit Pemilikan Rumah Fasilitas Likuiditas Pembiayaan Perumahan (KPR FLPP) subsidi baru mencapai 177.161 unit rumah atau 50,62 persen dari target kuota tahun 2026 sebanyak 350.000 unit rumah per 9/10/2026. Sementara menjelang akhir tahun 2026 yang menyisakan waktu kurang dari tiga bulan. Sisa kuota masih 171.789 unit rumah untuk sampai akhir Desember 2026.
Untuk mengejar ketertinggalan target ini diperlukan sinergitas yang kuat antara pengembang dan bank penyalur KPR FLPP 2026 yang KSO bersama BP TAPERA.
Penjualan Langsung Di Lokasi (Residential Show Case)
Bank dan pengembang jangan lagi mengandalkan sosialisasi during atau seremonial formal yang saat ini dianggap kurang efektif, akan lebih baik langsung turun bersama-sama dengan membuka pasar ke nasabah-nasabah eksisting bank menawarkan perumahan dan KPR FLPP. Selain itu dari data BP TAPERA masih ada potensi pasar permintaan (Demant) sebesar 39.155 unit untuk masyarakat yang membutuhkan rumah.
Pencapaian Bank Penyalur FLPP
Saat ini perbankan seperti Bank BTN masih memimpin sebagai bank dengan penyaluran FLPP terbesar yaitu 75.193 unit di Kuartal-III 2026, diikuti oleh Bank BSN, Bank BRI, Bank BNI, Bank BSI dan Bank Mandiri. Sinergitas bersama antara bank dan pengembang diharapkan mampu memaksimalkan sisa kuota yang ada agar Masyarakat Berpenghasilan Rendah (MBR) dapat mengakses hunian layak.
Wujud Nyata Keseimbangan antara Pengembang dan Bank
Pengembang bertanggung jawab memastikan pasokan (stock) rumah subsidi dalam kondisi siap huni (ready stock) dan melengkapi dokumen legalitas bangunan.
Pihak bank mempercepat proses analis kredit (under writing) dan memutahirkan data calon debitur agar proses KPR dapat cepat di Approve.
Lambatnya Penyerapan Kuota FLPP Dipicu Oleh Kendala Teknis Dan Struktural
• Kendala Perizinan & Regulasi menjadi hambatan pada pengurusan Persetujuan Bangunan Gedung (PBG) serta status Lahan Sawah Dilindungi (LSD) memperlambat legalitas proyek perumahan.
• Proses Dokumen & Analisis Kredit menyebabkan kecepatan analisis kredit perbankan dan penyelesaian kelengkapan dokumen calon debitur dinilai masih membutuhkan sinkronisasi data yang lebih intensif dengan BP Tapera.
• Tekanan Sisi Suplai menimbulkan adanya tantangan di lapangan akibat lonjakan harga tanah, bahan bangunan, serta biaya logistik yang dihadapi oleh para pengembang.